Податкова знижка за навчання: чи можна врахувати оплату військової кафедри
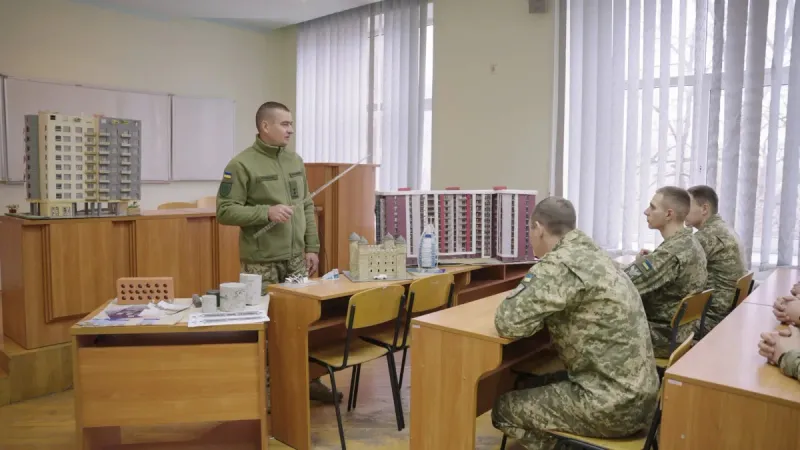
Українці можуть включити до податкової знижки витрати не лише на навчання в університеті, а й на військовій кафедрі цього ж закладу. Таке право має мати студента, яка офіційно отримує заробітну плату та сплачує податок на доходи фізичних осіб, повідомляє ДПС.
Порядок надання податкової знижки визначений статтею 166 Податкового кодексу України. Згідно з підпунктом 166.3.3, платник податків може врахувати фактично понесені протягом звітного року витрати на здобуття освіти у вітчизняних закладах освіти — як власної, так і члена сім’ї першого ступеня споріднення.
До таких членів сім’ї належать, зокрема, діти, батьки, чоловік або дружина. Тому мати може включити до податкової знижки витрати на навчання сина чи доньки.
Військова підготовка також може бути підставою для отримання податкової знижки. Закон України «Про освіту» визначає військову освіту як спеціалізовану освіту, яку здобувають одночасно із середньою, професійною, фаховою передвищою або вищою освітою. Крім того, відповідно до Закону України «Про вищу освіту», кафедра військової підготовки є складовою структури вищої освіти.
Отже, якщо мати оплачує навчання студента в університеті та його підготовку на військовій кафедрі цього ж закладу, вона має право включити обидві категорії витрат до податкової знижки.
Для отримання знижки необхідно підтвердити витрати документами. Зокрема, це можуть бути квитанції, фіскальні чеки, прибуткові касові ордери та копії договорів, у яких зазначено вартість і строк надання послуг. Якщо оплата підтверджена електронним розрахунковим документом, у декларації потрібно вказати його реквізити.
Для оформлення податкової знижки платник податків подає річну декларацію про майновий стан і доходи. Загальна сума знижки не може перевищувати визначеного Податковим кодексом річного оподатковуваного доходу у вигляді заробітної плати.
Важливо врахувати строки: декларацію для отримання податкової знижки за відповідний звітний рік потрібно подати до 31 грудня наступного року включно. Якщо платник податків не скористається цим правом у встановлений строк, перенести його на наступні податкові роки не можна.
Більше у рубриці «Новини»
Які області мають найбільшу кількість школярів.
Як учителю вести бюджет, коли зарплата фіксована і невисока? Як сформувати фінансову подушку навіть із невеликого доходу? Та як порахувати вартість години своєї роботи, якщо вчитель розглядає варіанти додаткового заробітку через репетиторство чи освітнє консультування?
Організатори документального фільму “Стрічка часу” пропонують школам, університетам, спільнотам та організаціям проводити безкоштовні покази стрічки про українську освіту під час війни. Для цього надають 70-хвилинну версію фільму та матеріали для обговорення.
На фоні скандалу з мізерними виплатами чернігівським освітянам, які отримали від 700 до 1156 гривень щорічної винагороди до Дня працівника освіти, зарплати керівництва профільного управління виглядають по-європейськи, тобто далеко не мізерними.
Коментарі